Port-Soudan – Privé
▫️Lecture détaillée sur les sociétés Omar Osman Al-Nimr et les questions de l'argent public:
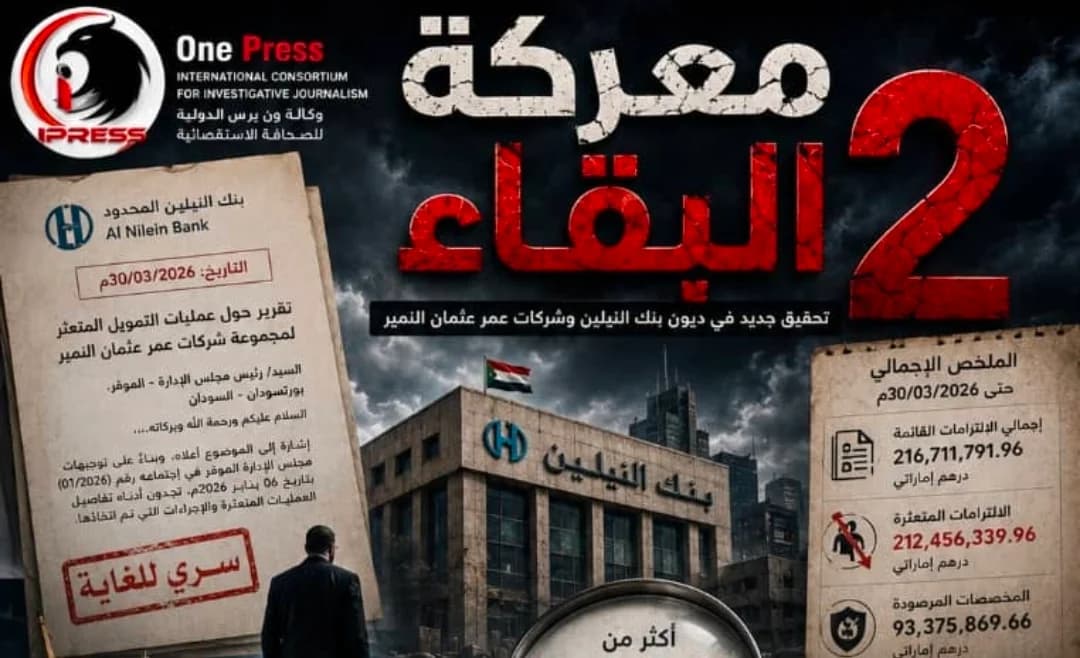
Dans le monde bancaire, la catastrophe ne commence généralement pas à haute voix, mais commence par une petite signature sous une demande de financement, une recommandation au sein d’un comité de crédit ou une exception qui passe discrètement sous le titre de « client stratégique ». Des années plus tard, ces signatures se transforment en énormes nombres, des dettes bloquées, des provisions qui dévorent à la fois l’argent des déposants et l’État.
Les documents internes obtenus par OnePress révèlent que le total des engagements basés sur le groupe d’entreprises de l’homme d’affaires Omar Osman al-Nimir au sein de la banque Nilene au 30 mars 2026 était de plus de 216,7 millions de dirhams, alors que les engagements non honorés à eux seuls ont dépassé 212,4 millions de dirhams, ce qui signifie que la majeure partie du portefeuille est pratiquement en panne.
Mais la question la plus sérieuse n'est pas seulement de savoir comment s'y prendre, mais comment y arriver.
*Comment les facilités ont-elles continué à se développer malgré les signes de défaillance depuis 2020?*
*Qui a autorisé les nouveaux financements malgré la baisse des remboursements?*
Est-ce que le département des risques et du suivi a fait de vrais rapports, ou est-ce que quelqu'un a retardé l'explosion?
Le rapport interne révèle que la société AE Contracting a pris à elle seule plus de 113,9 millions de dirhams d’engagements, dont plus de 111,9 millions de dirhams en souffrance.
La banque reconnaît dans le rapport que le client a été régulier jusqu'en 2020, puis les paiements ont commencé à diminuer progressivement, mais de nouvelles facilités et financements se sont poursuivis.
Voici les premiers signes lourds d'interrogation.
Si les indices de défaillance ont commencé en 2020, pourquoi le client a-t-il reçu en février 2023 un financement de 20 millions de dirhams en cycle documentaire?
Pourquoi un nouveau financement de 22 millions de dirhams a-t-il été ajouté pour honorer des engagements avec la Banque islamique d’Abou Dhabi?
La banque a-t-elle fait face à la crise en injectant des fonds supplémentaires?
Ou était-ce une tentative de tourner la crise et de retarder la reconnaissance de la perte?
Plus grave encore, le rapport fait état d’engagements existants liés à ce que l’on a appelé le « projet Bank of Ethiopian » d’une valeur d’environ 90 millions de dirhams.
* Quelle est la nature de ce projet?*
*Où sont ses relevés de trésorerie?*
*** Son utilité économique a-t-elle fait l’objet d’une véritable révision ou a-t-elle été traitée comme un projet à rendement garanti sans vérification réelle?*
Le même rapport confirme que le taux de défaillance au sein de l’entreprise AE Contracting a atteint 98,30% du financement total existant.
Il ne s’agit pas d’un taux de défaillance normal au sein d’une institution bancaire, mais d’un indicateur d’effondrement presque total du portefeuille associé à l’entreprise.
Cependant, le taux de couverture des allocations n’a pas dépassé 46,41%, ce qui soulève une question bancaire délicate:
*Les allocations ont-elles été inférieures au niveau requis par rapport à l’ampleur des risques réels?*
*A-t-on tenté d’améliorer l’image comptable de la banque en réduisant les allocations?*
Puis vient la compagnie "Feznaa Noum pour le commerce du pétrole", qui a reçu des financements de plus de 60,7 millions de dirhams, tandis que les engagements non honorés ont atteint plus de 59,6 millions de dirhams.
Selon le rapport, le financement a été accordé en décembre 2024 pour l'achat de pétrole par bateau, mais le client a exploité l'intégralité du plafond de financement sans payer ni reprogrammer.
Et voici une question plus complexe:
Comment un plafond de financement aussi important a-t-il été autorisé sans un cycle de contrôle rigoureux des mouvements de fonds et des revenus?*
Il y a eu un véritable suivi de l'itinéraire des marchandises et des collectes?
Ou la banque dépend-elle uniquement des promesses et des hypothèques?
Le rapport indique qu’il y a des recouvrements futurs pour le client à travers la fenêtre pétrolière de la Banque centrale du Soudan d’une valeur d’environ 31,2 millions de dirhams.
Mais la question professionnelle ici:
* S’il y a des recouvrements confirmés d’une telle ampleur, pourquoi ne pas les réserver à l’avance pour la banque avant d’atteindre la phase de trébuchement complet?*
* Qui a pris en retard la décision de recouvrement exécutif?*
Le rapport révèle également des hypothèques à l’intérieur des Émirats arabes unis, estimées à 23,95 millions de dirhams, ainsi qu’une ferme, des axes et un bien immobilier dans le quartier d’Al Hariri au Soudan.
Mais la valeur réelle des hypothèques reste toujours la question la plus grave dans les dossiers de trébuchement bancaire.
Ces garanties ont-elles été évaluées par des entités indépendantes et accréditées?
Est-ce que ces valeurs existent vraiment?
*Sont-ils suffisants pour couvrir les engagements existants après la baisse des marchés et les fluctuations des prix? *
Le rapport recommande la possibilité d'un règlement sous réserve d'un paiement anticipé d'au moins 50%.
Mais la question qui s'impose avec force:
*Si le client n'a pas été en mesure de payer dès le début, où trouverait-il un fournisseur de règlement de cette taille?*
La recommandation était-elle réaliste ou était-elle simplement une tentative de garder le dossier ouvert sans décision définitive?
« Transparence » est un autre exemple de l’interdépendance des garanties et des obligations au sein du groupe lui-même.
La société a obtenu des financements pour l’importation de produits pétroliers garantis par les hypothèques d’AY Contracting, c’est-à-dire que les garanties sont devenues croisées entre les sociétés liées au même groupe.
Une question très délicate se pose:
>>fra<<*La banque a-t-elle traité les entreprises en tant qu'entités indépendantes?*
Ou tout le groupe était-il géré en banque sous un seul nom et une seule influence?
Le rapport indique également qu'un règlement a été conclu sous la garde personnelle d'Omar Osman al-Nimr, puis rééchelonné avec l'approbation du conseil d'administration, mais que le client a ensuite échoué à payer.
La question devient plus directe:
Combien de fois a-t-on reprogrammé?
Et qui a toujours dit oui?
*Le rééchelonnement a-t-il été fondé sur une capacité de paiement réelle ou sur la volonté d'éviter de classer la perte?*
Certains de ces dossiers se déplacent entre les départements juridiques, les conseillers et les tribunaux depuis des années, tandis que la valeur de l’impasse continue de croître, ce qui pose une question fondamentale sur l’efficacité des systèmes d’alerte précoce au sein de la banque.
>>fra<<*Est-ce un défaut dans la gestion du crédit?*
Ou en censure?
Ou dans l'influence?
Ou en l'absence d'une décision décisive dès le premier moment?
Selon notre appréciation professionnelle, l’affaire n’est plus un simple dossier de faillite bancaire, mais un véritable test de la transparence de l’ensemble du secteur bancaire soudanais, en particulier lorsqu’il s’agit d’une banque à 100% détenue par l’État, c’est-à-dire que les pertes définitives ne sont pas supportées par une entreprise privée, mais par l’argent public, directement ou indirectement.
La plus grande question reste au-dessus de tous ces chiffres:
Comment plus de 216 millions de dirhams sont sortis des coffres d’une banque d’État, puis la plupart sont revenus comme des dettes en difficulté, sans que la machine de financement ne s’arrête plus tôt?
Awadallah Nawai, directeur de l’agence d’information OnePress